Kredyt na dom z fabryki. Zaliczka dla producenta zderza się z transzami banku, a są trzy sposoby, żeby to ułożyć

Zdjęcie poglądowe.
Kredyt na budowę domu bank zwykle wypłaca w transzach, po sprawdzeniu, co powstało na działce. Dom prefabrykowany powstaje jednak w fabryce, a producent chce pieniędzy, zanim na działce cokolwiek widać. Ten konflikt rozwiążesz tylko wtedy, gdy harmonogram płatności dla producenta i harmonogram transz ustalisz razem, jeszcze przed podpisaniem obu umów.
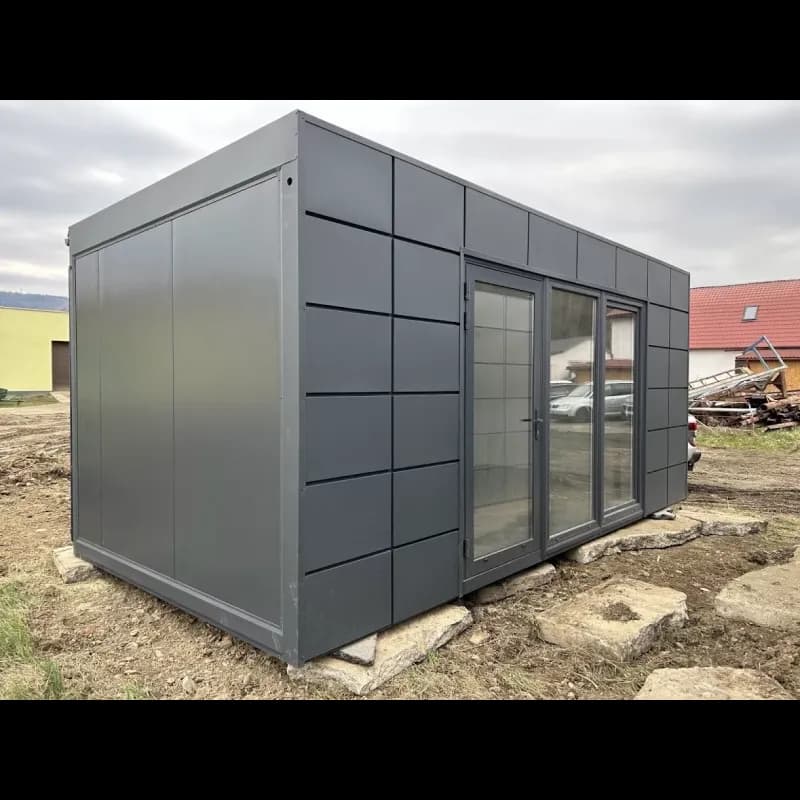
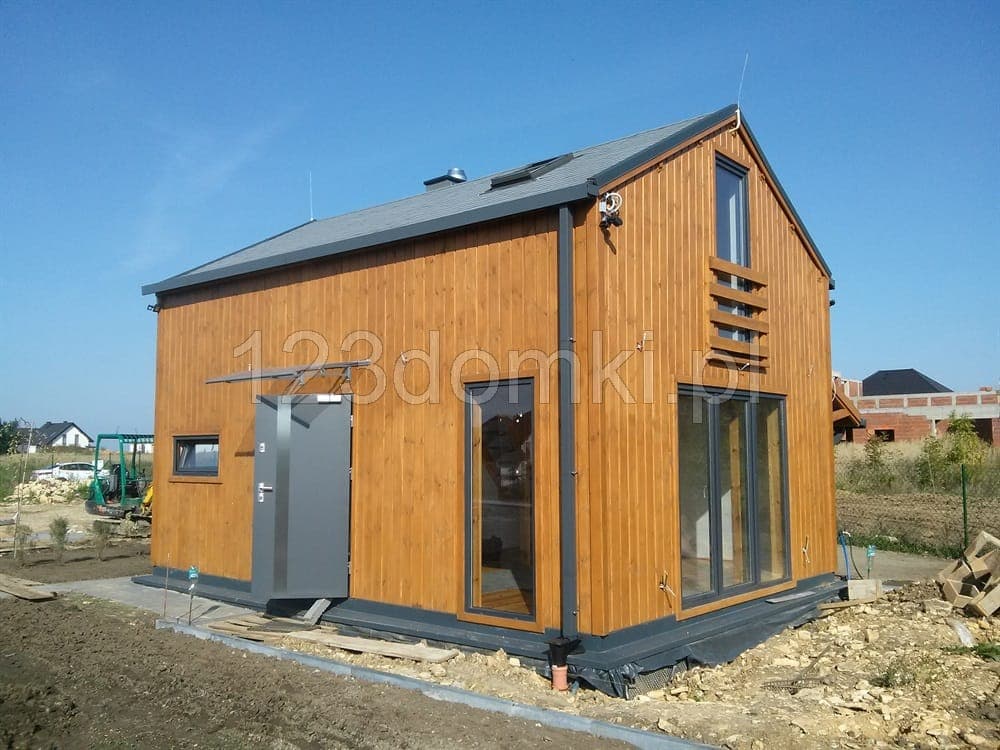
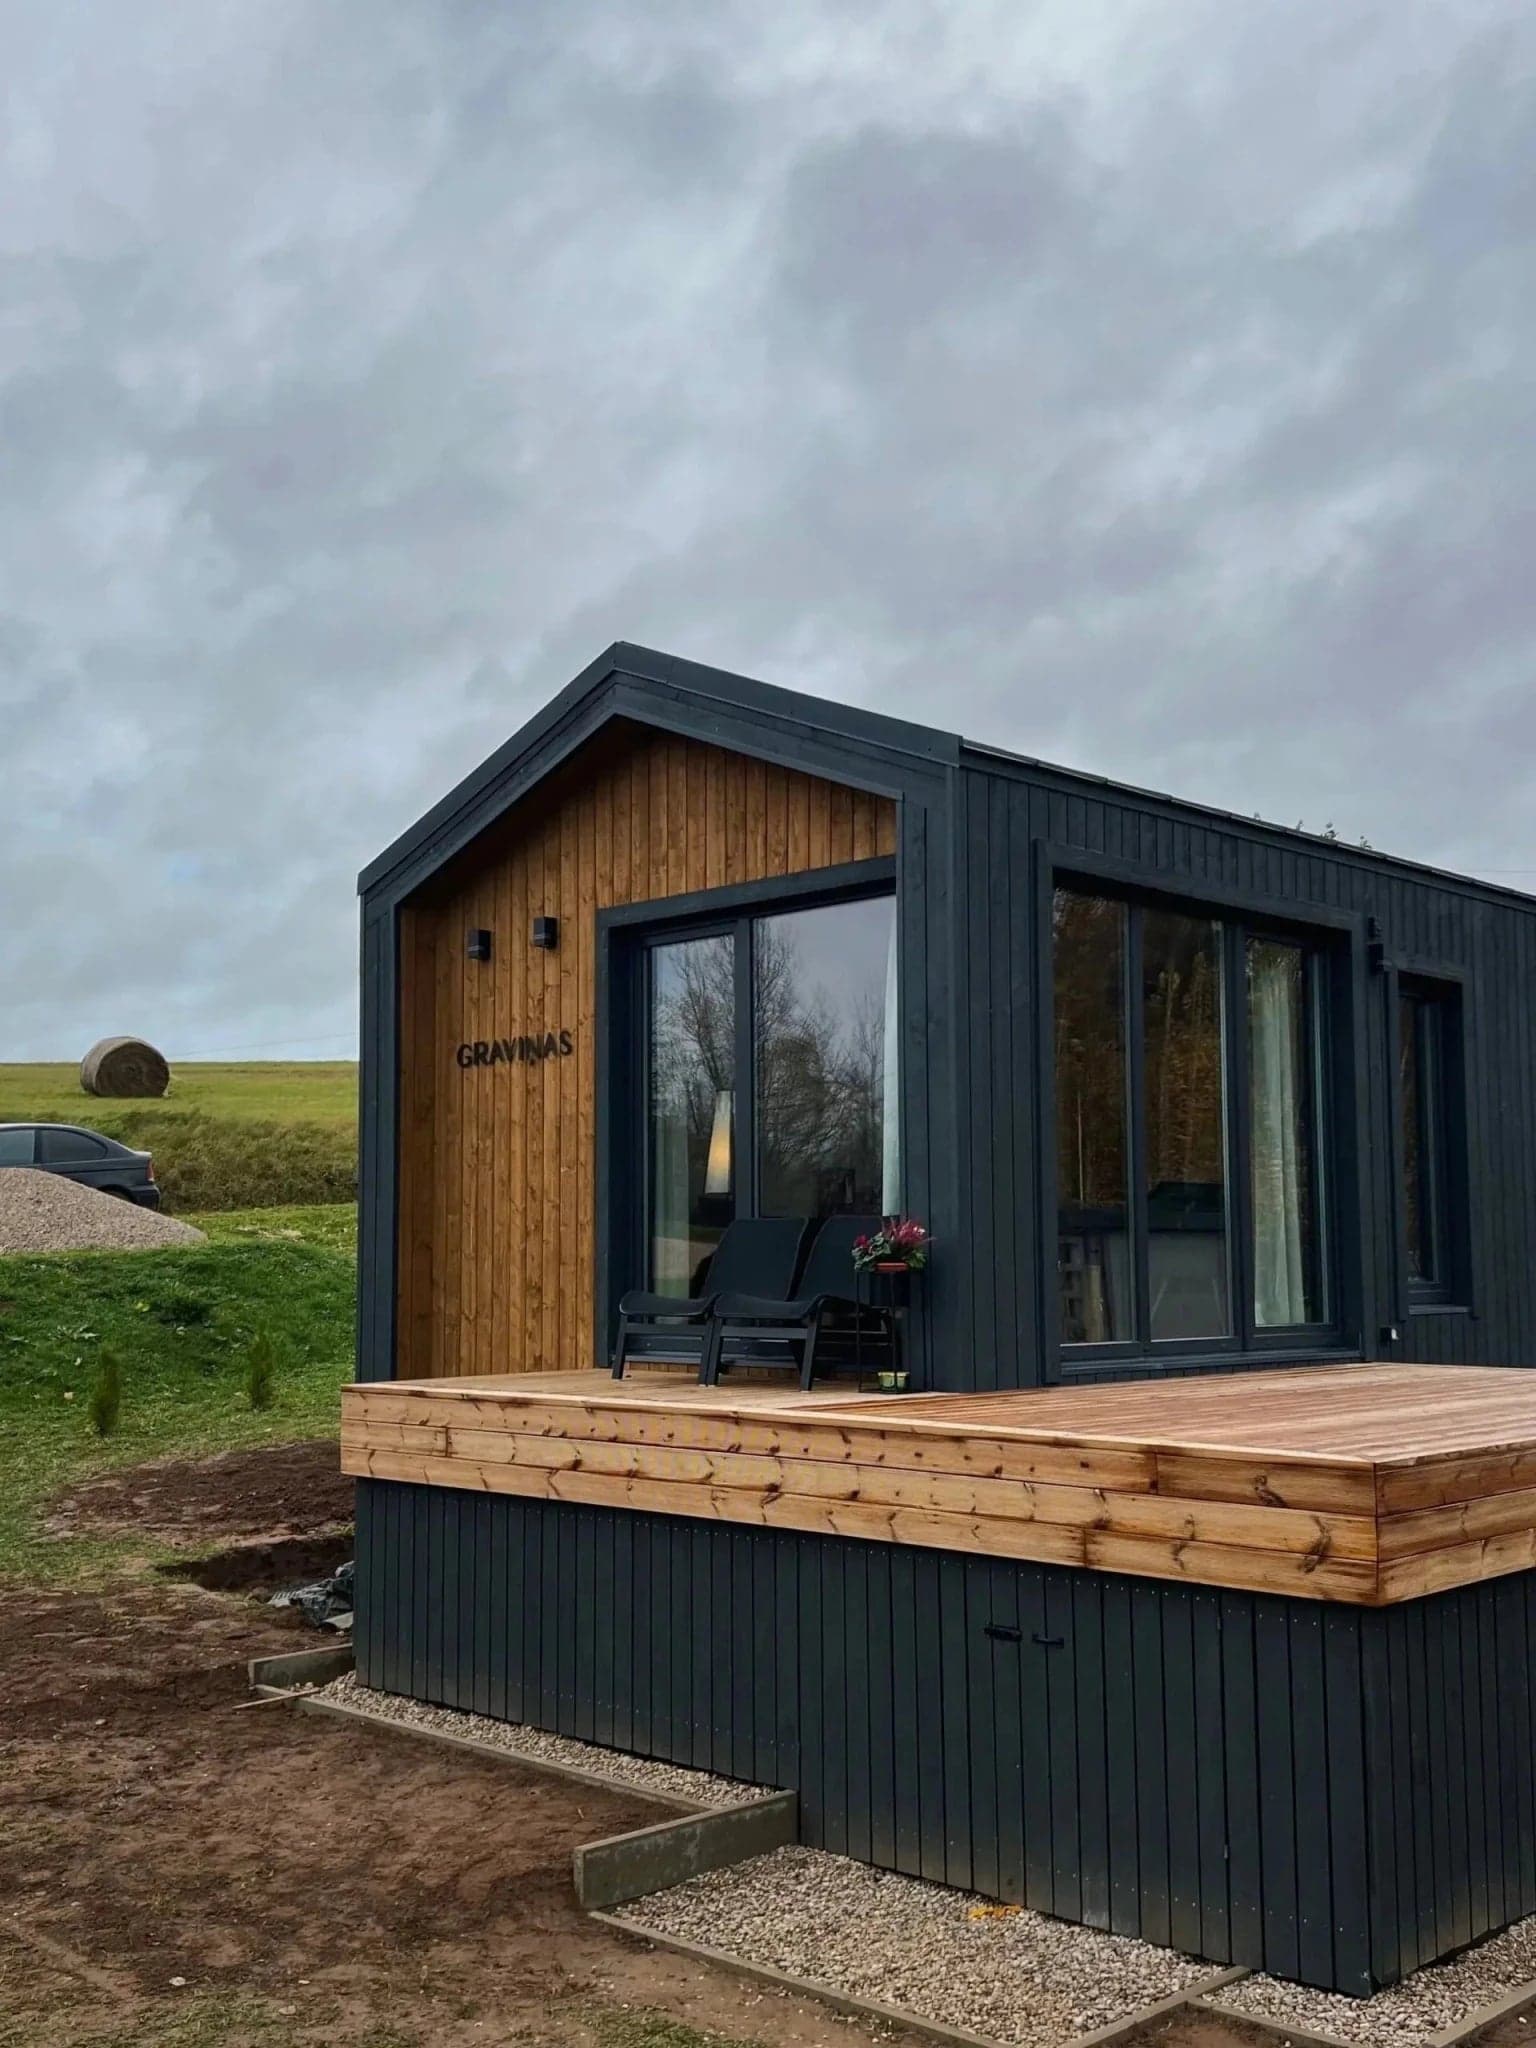
Przewiń w bok. Ogłoszenia z katalogu postawmy.pl, od najtańszego do najdroższego.
Co musisz mieć, zanim bank uruchomi pierwszą transzę
Podstawą jest tytuł do budowy. Bez niego nie zaczniesz robót, a bank nie ma czego finansować.
| Dom | Droga | Kiedy możesz zacząć |
|---|---|---|
| Do 70 m² zabudowy, na własne potrzeby mieszkaniowe | zgłoszenie z projektem (art. 29 ust. 1 pkt 1a) | po doręczeniu zgłoszenia |
| Większy, obszar oddziaływania w całości na działce | zgłoszenie z projektem (art. 29 ust. 1 pkt 1) | jeśli urząd nie wniesie sprzeciwu w 21 dni |
| Każdy inny | pozwolenie na budowę | gdy decyzja stanie się ostateczna; urząd ma 65 dni na jej wydanie |
Prawo budowlane, art. 29 ust. 1 pkt 1 i 1a, art. 30 ust. 4b, 5 i 5k, art. 35 ust. 6.
We wszystkich trzech drogach potrzebny jest projekt budowlany (art. 30 ust. 4b i art. 33 ust. 2). Przy domu do 70 m² urząd go tylko nie sprawdza. Bank i tak zechce go zobaczyć.
Listę pozostałych dokumentów ustala bank. Zwykle chodzi o dokumenty działki, kosztorys, umowę z producentem lub wykonawcą i harmonogram płatności. Zapytaj o pełną listę, zanim zamówisz dom, bo kosztorys i harmonogram muszą do siebie pasować.
Gdzie zgrzyta: fabryka kontra plac budowy
Przy domu murowanym etapy widać na działce: fundament, ściany, dach, instalacje. Przy domu z fabryki dużą część pracy wykonuje się w hali. Na działce przez długi czas jest tylko płyta, a potem w krótkim czasie pojawia się gotowy dom.
Z tego biorą się dwie kolizje. Producenci często chcą zaliczki przed rozpoczęciem produkcji, a bank woli płacić za to, co jego przedstawiciel zobaczy na budowie. Druga kolizja dotyczy tempa. Montaż bywa szybszy niż rozliczenie kolejnej transzy, więc producent czeka na pieniądze, a dom stoi gotowy.
Wysokości zaliczek nie podajemy, bo różnią się między producentami. Zapytaj każdego, ile chce i kiedy, i porównaj to z zasadami banku.
Trzy sposoby, żeby się nie zablokować
- 1Pokryj zaliczkę wkładem własnymWłasne pieniądze idą na produkcję w fabryce. Transze z banku finansują płytę, montaż, przyłącza i wykończenie, czyli to, co widać na działce.
- 2Uzgodnij z bankiem rozliczenie produkcjiZapytaj, czy bank może wypłacić transzę na podstawie faktury od producenta albo potwierdzenia etapu produkcji i jakiego zabezpieczenia wtedy oczekuje. Zrób to przed wyborem banku.
- 3Ułóż płatności pod etapy, które bank sprawdzaZapisz w umowie z producentem płatności po odbiorze konkretnych etapów: płyty, montażu, podłączenia, końcowego odbioru. Każdy etap potwierdź protokołem i wpisem w dzienniku budowy, jeśli jest prowadzony.
Trzecia droga ma oparcie w Kodeksie cywilnym. Jeśli umowa nie stanowi inaczej, wykonawca może żądać, żeby inwestor przyjmował roboty częściowo, za zapłatą odpowiedniej części wynagrodzenia.
„W braku odmiennego postanowienia umowy inwestor obowiązany jest na żądanie wykonawcy przyjmować wykonane roboty częściowo, w miarę ich ukończenia, za zapłatą odpowiedniej części wynagrodzenia.”— Kodeks cywilny, art. 654 (Dz.U. 2026 poz. 795)
Dziennik budowy prowadzi się przy robotach, które wymagają kierownika budowy, czyli przy pozwoleniu i przy zgłoszeniu z art. 29 ust. 1 pkt 1 (art. 42 ust. 1 pkt 2 i art. 45). Przy domu do 70 m² kierownik nie jest obowiązkowy. Jeśli bank wymaga wpisów do dziennika, ustal z nim, czym je zastąpisz, albo ustanów kierownika.
Terminy, które warto zgrać z umową kredytu
Bank wyznacza termin zakończenia budowy. Prawo budowlane ma własne terminy, o których łatwo zapomnieć.
- Pozwolenie wygasa, jeśli nie zaczniesz budowy w ciągu 3 lat od dnia, w którym stało się ostateczne, albo przerwiesz ją na dłużej niż 3 lata (art. 37 ust. 1).
- Przy zgłoszeniu masz 3 lata od terminu rozpoczęcia podanego w zgłoszeniu. Później trzeba zgłosić budowę ponownie (art. 30 ust. 5b).
- Przed zamieszkaniem zawiadamiasz nadzór budowlany o zakończeniu budowy. Nadzór ma 14 dni na sprzeciw (art. 54 ust. 1).
Zapytaj bank, jakiego dokumentu wymaga na koniec budowy. Jeśli oczekuje świadectwa charakterystyki energetycznej, pamiętaj, że przy domu do 70 m² ze zgłoszenia nie dołącza się go do zawiadomienia o zakończeniu (art. 57 ust. 1bb). Może więc trzeba je zamówić osobno.
Ile może wynieść kredyt
Kwoty kredytu nie policzymy za Ciebie, bo zależy od banku, dochodu i wkładu. Możemy pokazać, ile kosztują same domy. W katalogu postawmy.pl typowy dom całoroczny kosztuje 262 tys. zł, a dom 100–120 m² 439 tys. zł. To ceny podane przez producentów, często bez fundamentu, przyłączy i wykończenia działki. Więcej liczb znajdziesz w artykule dom modułowy 100–120 m².
Do kosztorysu dla banku wpisz wszystko, czego nie ma w cenie domu: płytę, przyłącza, projekt, kierownika budowy, geodetę. Każdą pozycję wyceń u wykonawcy, a nie z internetu.
Pytania, które słyszymy najczęściej
Czy bank da kredyt na dom modułowy?
To zależy od banku. Zapytaj przed złożeniem wniosku, jak rozlicza etap produkcji w fabryce i jakich dokumentów wymaga.
Czy przy domu do 70 m² potrzebny jest projekt?
Tak. Do zgłoszenia z art. 29 ust. 1 pkt 1a dołącza się projekt budowlany (art. 30 ust. 4b). Urząd go tylko nie sprawdza.
Jak zapisać płatności dla producenta?
Najlepiej etapami, po odbiorze każdej części, z protokołem. Kodeks cywilny przewiduje częściowy odbiór robót za zapłatą części wynagrodzenia (art. 654).
Kiedy mogę zamieszkać?
Po zawiadomieniu nadzoru budowlanego o zakończeniu budowy, jeśli w 14 dni nie wniesie sprzeciwu (art. 54 ust. 1 Prawa budowlanego).
Podobne artykuły