Podatek od domku letniskowego, garażu i altany w 2026 — kiedy płacisz i ile
Podatek od nieruchomości zapłacisz od domku letniskowego, garażu, sauny czy zamkniętej altany, jeśli obiekt jest budynkiem: ma fundamenty, dach i ściany oraz jest trwale związany z gruntem. W 2026 r. za taki budynek używany prywatnie gmina może pobrać najwyżej 12 zł od m² powierzchni użytkowej rocznie. Od otwartej altany prywatny właściciel podatku nie płaci.
Kiedy domek, garaż albo altana są budynkiem w rozumieniu podatku?
Podatek od nieruchomości płacisz od gruntu i od budynków, a od budowli tylko wtedy, gdy są związane z działalnością gospodarczą (art. 2 ust. 1 ustawy o podatkach i opłatach lokalnych). Dla właściciela prywatnej działki kluczowe jest więc pytanie, czy obiekt jest budynkiem.
Od 1 stycznia 2025 r. ustawa podatkowa ma własną definicję (art. 1a ust. 1 pkt 1). Budynek to obiekt, który:
- powstał w wyniku robót budowlanych,
- jest trwale związany z gruntem,
- jest wydzielony z przestrzeni przegrodami budowlanymi,
- ma fundamenty i dach.
WSA w Gdańsku podkreślił, że cechy te muszą wystąpić łącznie, a materiał — drewno, stal, beton — nie ma znaczenia (wyrok z 21.01.2026, I SA/Gd 859/25). Przegrodą nie musi być pełna ściana, ale nie wystarczy łatwa do zdjęcia siatka (NSA, 7.10.2025, III FSK 825/25). Trwałe związanie z gruntem to połączenie, które daje obiektowi stabilność i chroni go przed zniszczeniem lub przesunięciem przez czynniki zewnętrzne (art. 1a ust. 1 pkt 2c).
Ile wynosi podatek od domku letniskowego w 2026? Stawki maksymalne
Stawki uchwala rada gminy, ale nie mogą przekroczyć górnych granic ogłaszanych co roku przez ministra finansów (art. 5 ust. 1 i art. 20 ust. 2).
| Przedmiot opodatkowania | 2025 | 2026 | 2027 |
|---|---|---|---|
| Budynki mieszkalne (od m² powierzchni użytkowej) | 1,19 zł | 1,25 zł | 1,29 zł |
| Budynki pozostałe: wolnostojący garaż, budynek gospodarczy, sauna, niemieszkalny domek letniskowy | 11,48 zł | 12,00 zł | 12,33 zł |
| Budynki związane z działalnością gospodarczą | 34,00 zł | 35,53 zł | 36,49 zł |
| Grunty pozostałe, np. działka rekreacyjna (od m² gruntu) | 0,73 zł | 0,77 zł | 0,80 zł |
Źródło: obwieszczenia w sprawie górnych granic stawek kwotowych podatków i opłat lokalnych — Ministra Finansów na 2025 r. (M.P. 2024 poz. 716) oraz Ministra Finansów i Gospodarki na 2026 r. (M.P. 2025 poz. 726) i 2027 r. (M.P. 2026 poz. 741).
Garaż wbudowany w dom traktuje się jak część mieszkalną budynku (art. 1a ust. 2c), więc płaci stawkę mieszkalną. Garaż wolnostojący to osobny budynek i, jeśli nie służy firmie, trafia do grupy „pozostałe”. Domek wynajmowany w ramach działalności gospodarczej płaci stawkę dla budynków związanych z działalnością.
Podstawą jest powierzchnia użytkowa mierzona po wewnętrznej długości ścian, na wszystkich kondygnacjach, łącznie z poddaszem użytkowym (art. 1a ust. 1 pkt 5). Części o wysokości w świetle od 1,40 do 2,20 m liczysz w 50%, niższe pomijasz (art. 4 ust. 2) — to ważne przy domkach z antresolą.
Od gruntu płacisz osobno. Użytki rolne nie podlegają podatkowi od nieruchomości (art. 2 ust. 2), tylko podatkowi rolnemu, chyba że zajmuje je działalność gospodarcza.
Domek letniskowy: stawka mieszkalna czy „pozostałe”?
Ustawa nie zna kategorii „budynek letniskowy”. Domek płaci albo stawkę mieszkalną, albo stawkę dla budynków pozostałych — przy stawkach maksymalnych na 2026 r. prawie dziesięć razy wyższą.
O kwalifikacji przesądza przede wszystkim ewidencja gruntów i budynków prowadzona przez starostę, bo jej dane są podstawą wymiaru podatków (art. 21 ust. 1 Prawa geodezyjnego i kartograficznego). NSA w wyroku z 5 sierpnia 2026 r. (III FSK 629/25) uznał, że domek zapisany w ewidencji jako letniskowy płaci stawkę dla budynków pozostałych, a organ podatkowy jest związany danymi z ewidencji. Gdy budynku w ewidencji nie ma, decydują dokumenty budowlane (NSA, 13.02.2020, II FSK 717/18).
Domek zgłoszony jako budynek rekreacji indywidualnej (art. 29 ust. 1 pkt 16 Prawa budowlanego) to z definicji budynek przeznaczony do okresowego wypoczynku (art. 3 pkt 2g), więc licz się ze stawką „pozostałe”. Formalności opisaliśmy w artykułach Domek rekreacyjny do 35 m² i Domek letniskowy na zgłoszenie do 70 m².
Czy za garaż drewniany albo blaszany trzeba płacić podatek?
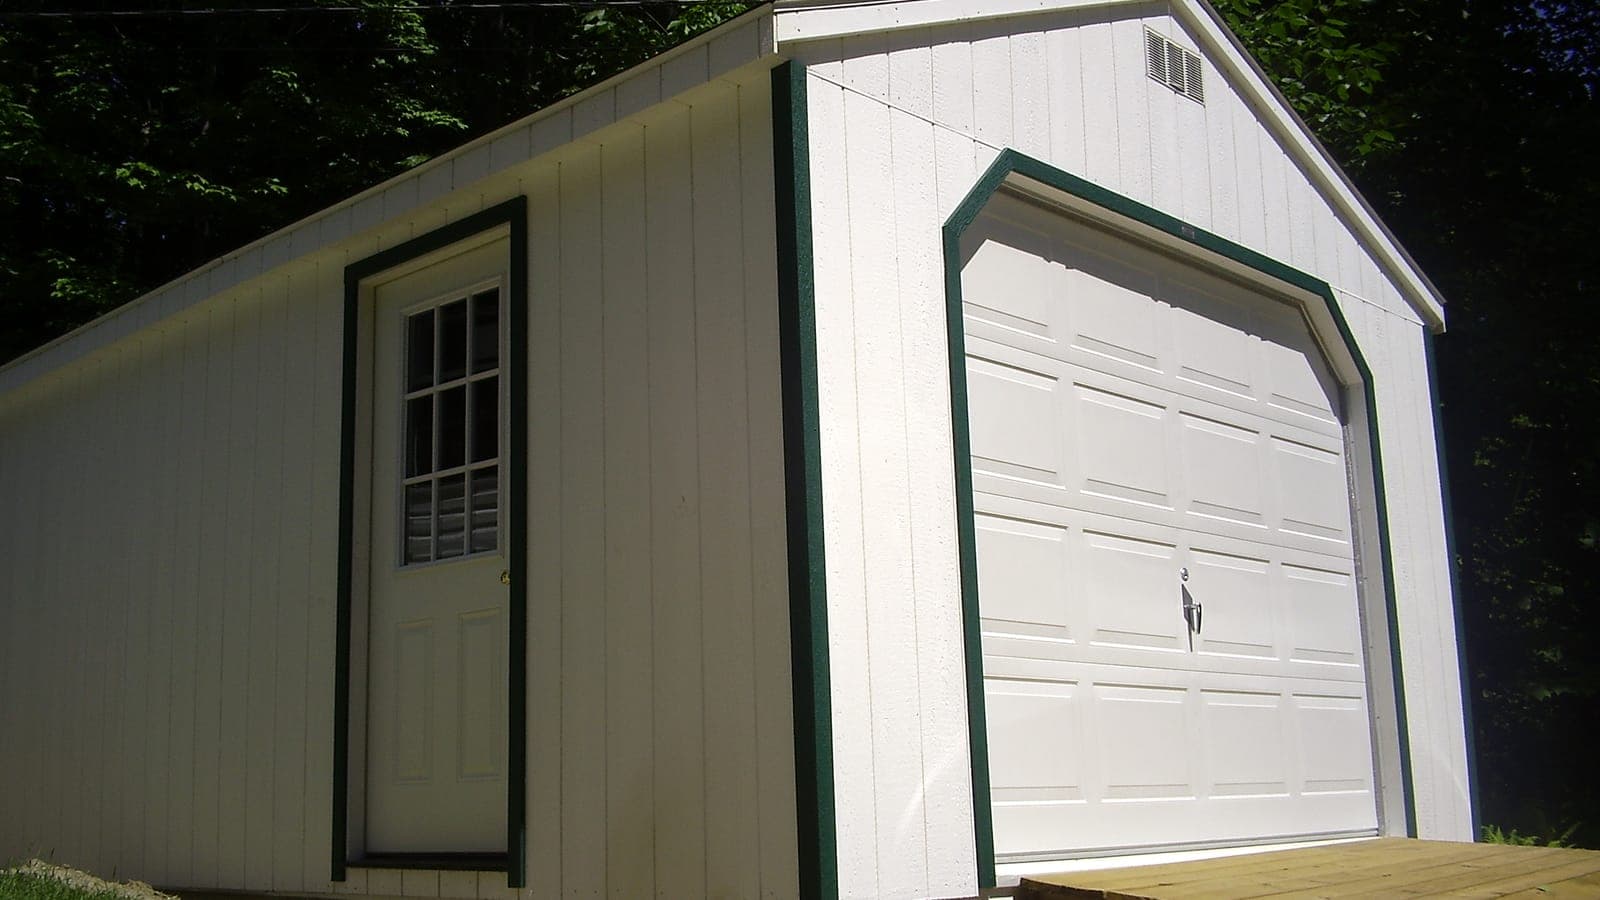
Tak, jeśli garaż jest budynkiem. Wolnostojący garaż ze ścianami, bramą i dachem jest nim wtedy, gdy ma fundament i jest trwale związany z gruntem. Drewno czy blacha nie mają znaczenia, podobnie jak to, że garaż do 35 m² stawiasz na zgłoszenie (art. 29 ust. 1 pkt 14 Prawa budowlanego).
Spory budzi blaszak na kostce brukowej. Minister Finansów i Gospodarki w interpretacji ogólnej z 2 stycznia 2026 r. (DPL2.8401.6.2025) dotyczącej kontenerów uznał, że trwałe związanie wymaga fizycznego połączenia z gruntem, np. kotwami lub śrubami gruntowymi albo bloczkami z mocowaniem chemicznym, a samo postawienie na płycie, bloczkach czy kostce nie wystarcza. WSA w Łodzi uznał jednak za budynek blaszany garaż przykotwiony do kostki (wyrok z 12.11.2025, I SA/Łd 474/25). Jeśli kotwisz garaż, licz się z podatkiem.
Otwarta wiata garażowa nie jest budynkiem, tylko budowlą (załącznik nr 4 do ustawy, poz. 11), więc prywatnie podatku od niej nie płacisz. Więcej o wyborze w artykule Garaż blaszany czy drewniany, modele z cenami — w kategorii garaże i wiaty.
Czy płaci się podatek od altany?
Otwarta altana — dach na słupach, bez ścian — nie jest wydzielona przegrodami, więc nie jest budynkiem. Pergole ustawa w ogóle wyłącza z obiektów budowlanych (art. 1a ust. 1 pkt 2a lit. b). Prywatnie od takich obiektów nie płacisz.
Altana zamknięta, ze ścianami i drzwiami, na fundamencie, to domek ogrodowy, czyli budynek ze stawką „pozostałe” — choć altanę do 35 m² stawiasz bez zgłoszenia (art. 29 ust. 2 pkt 3 Prawa budowlanego). Altana z dwiema ścianami i otwartym frontem to przypadek graniczny, który ocenia gmina. Różnice opisaliśmy w artykule Altana ogrodowa czy domek.
Czy płaci się podatek od sauny ogrodowej, kontenera i domu mobilnego?
Rozstrzyga sposób posadowienia:
- Sauna jak domek — na fundamencie, z drzwiami i dachem — jest budynkiem ze stawką „pozostałe”.
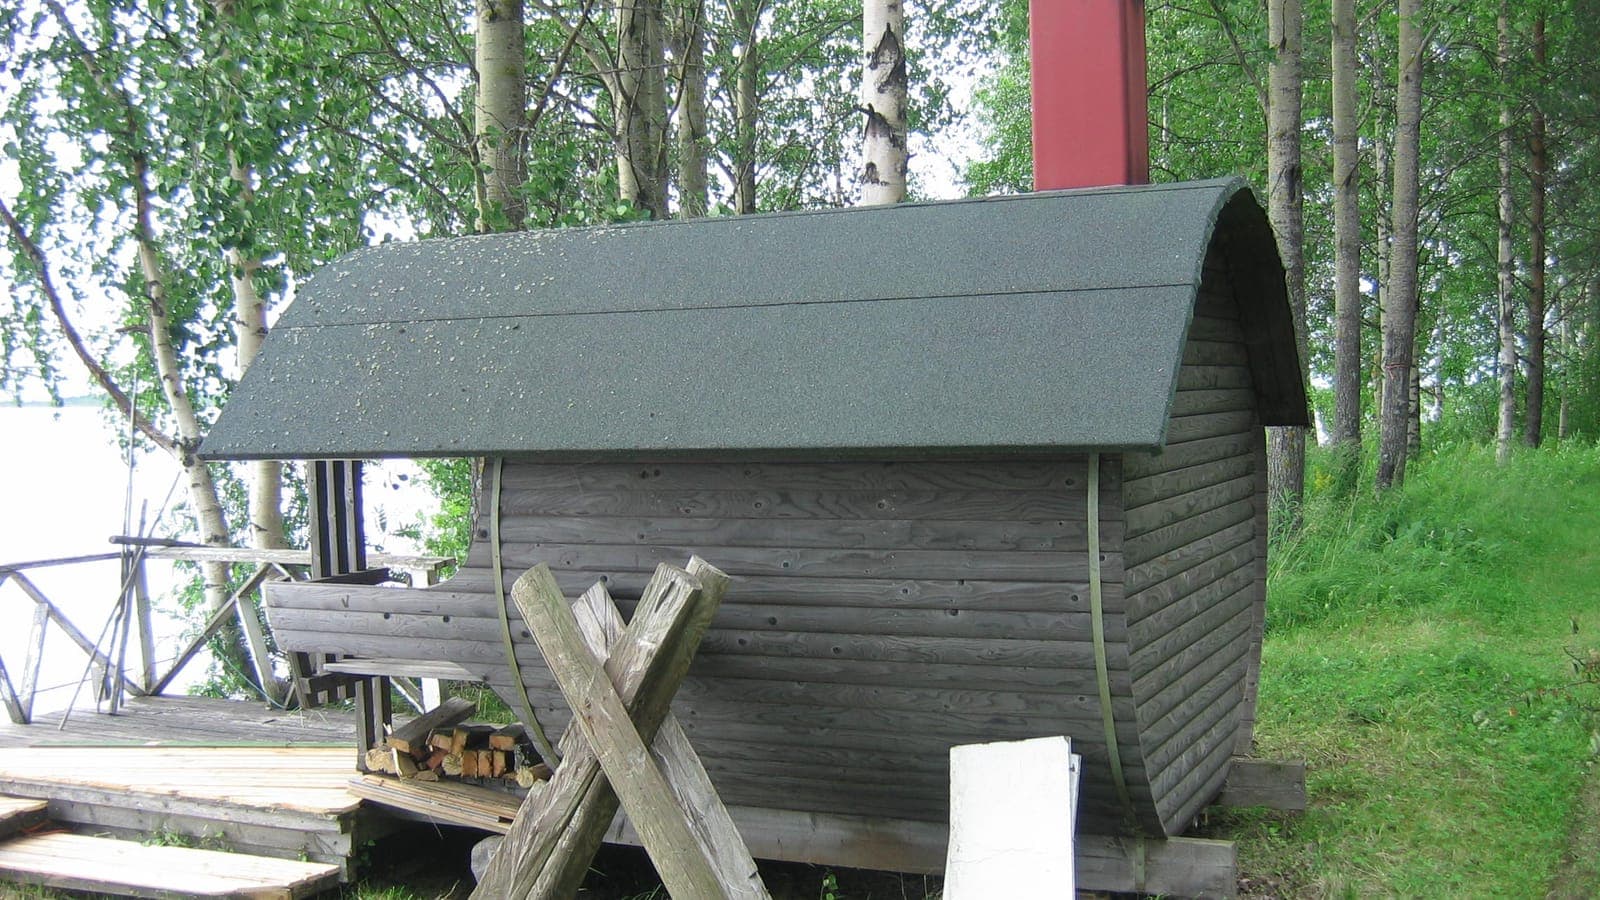
- Sauna w beczce zwykle stoi na bloczkach betonowych. Bez fundamentu i trwałego związania z gruntem nie jest budynkiem. Orzeczeń o samych saunach nie znaleźliśmy; przy beczce przykręconej do płyty albo kostki wynik jest niepewny.
- Balia nie ma ścian ani dachu, więc budynkiem nie jest.
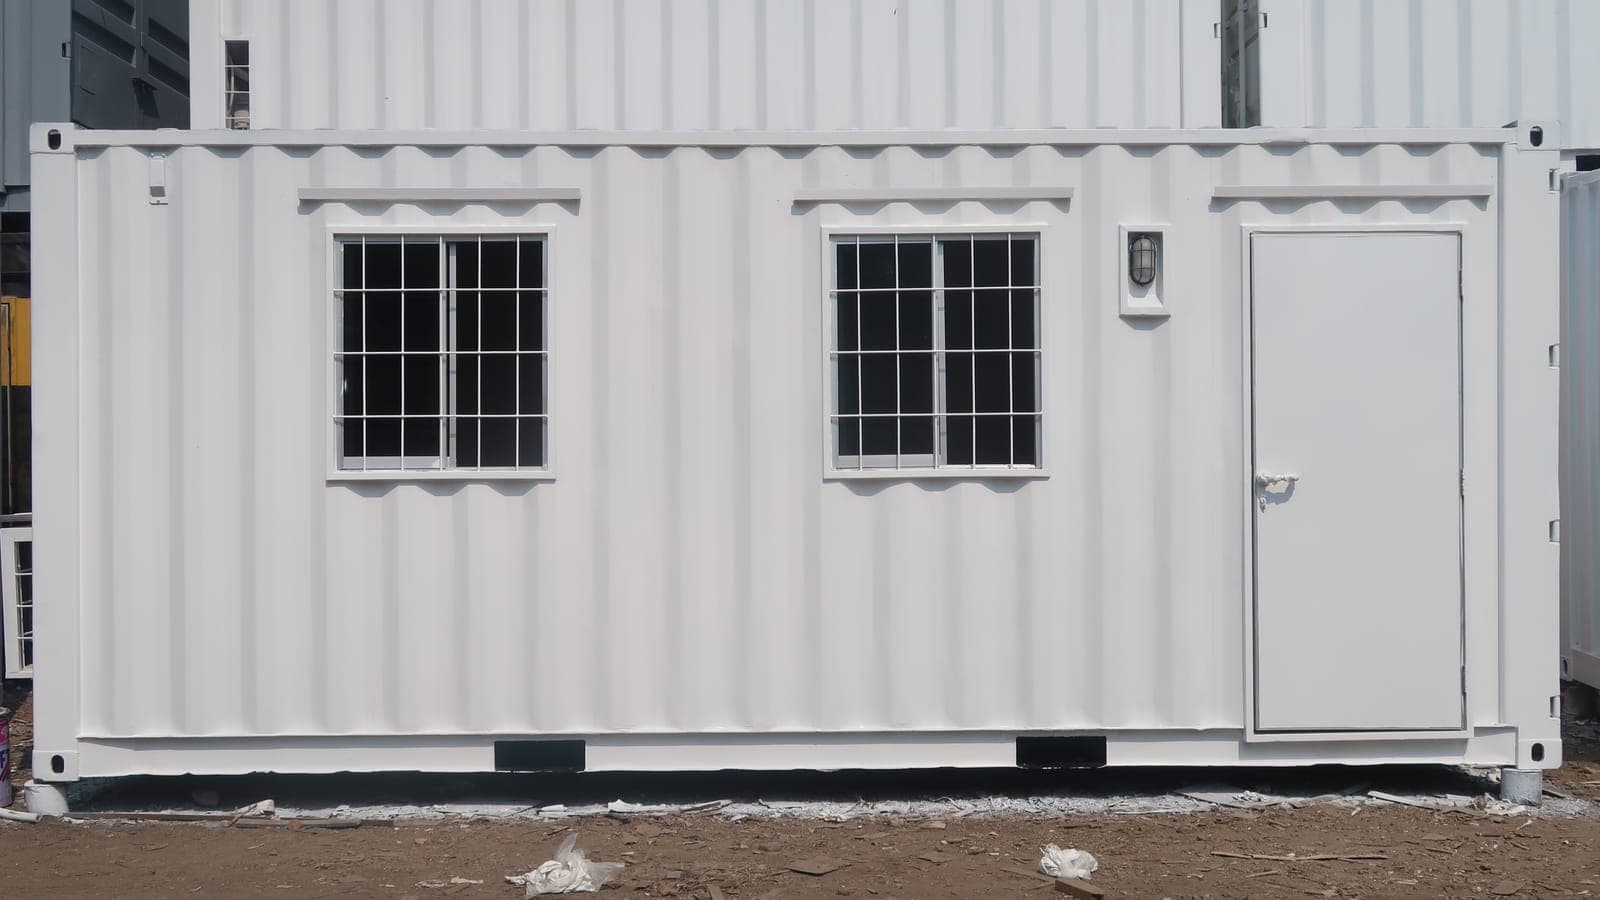
- Kontener spełniający wszystkie cechy budynku płaci jak budynek. Trwale związany z gruntem, ale bez cech budynku, jest budowlą (załącznik nr 4, poz. 10), opodatkowaną tylko w działalności gospodarczej. Ustawiony luzem na bloczkach nie jest ani jednym, ani drugim. Kontenery znajdziesz w kategorii zaplecze budowy.
- Dom mobilny na kołach bez fundamentu i kotwienia zwykle nie spełnia definicji budynku; posadowiony na fundamencie albo przykotwiony — może ją spełnić.
NSA wskazał też, że wykonanie fundamentu wiąże się z robotami ziemnymi (wyrok z 21.01.2026, III FSK 544/25). Jeśli nie masz pewności, poproś wójta, burmistrza lub prezydenta miasta o interpretację indywidualną (art. 14j § 1 Ordynacji podatkowej); wniosek kosztuje 40 zł (art. 14f § 1). Formalności budowlane opisują artykuły o saunie i balii, domu mobilnym i kontenerze mieszkalnym.
Czy płaci się podatek od domku na zgłoszenie?
Tak, jeśli domek jest budynkiem. Tryb budowy — pozwolenie, zgłoszenie albo brak formalności — nie pojawia się w podatkowej definicji budynku. Nie zwalnia też samowola: obowiązek zależy od faktu zakończenia budowy albo rozpoczęcia użytkowania (art. 6 ust. 2), a sądy administracyjne przyjmują, że nielegalność budowy nie wpływa na opodatkowanie. Zapłata podatku niczego przy tym nie legalizuje. Zgłoszenie w starostwie nie zastępuje informacji podatkowej w gminie — to dwa osobne obowiązki.
Ile zapłacisz? Przykład: domek 25 m², garaż 3 × 6 m, altana 3 × 3 m
Założenia: stawki maksymalne na 2026 r., obiekty używane prywatnie, wszystkie poza otwartą altaną spełniają definicję budynku. Wymiar w cenniku to zwykle obrys zewnętrzny, a podatek liczy się od wnętrza, dlatego dla garażu i altany przyjmujemy wymiary wewnętrzne.
| Obiekt | Powierzchnia do podatku (założenie) | Stawka 2026 | Podatek za rok |
|---|---|---|---|
| Domek letniskowy, w ewidencji niemieszkalny | 25 m², całość wyższa niż 2,20 m | 12,00 zł | 300 zł |
| Ten sam domek z antresolą 8 m² o wysokości 1,40–2,20 m | 25 m² + 50% z 8 m² = 29 m² | 12,00 zł | 348 zł |
| Ten sam domek zapisany w ewidencji jako mieszkalny | 25 m² | 1,25 zł | ok. 31 zł |
| Garaż 3 × 6 m na fundamencie | ok. 17,1 m² (wnętrze 2,9 × 5,9 m) | 12,00 zł | ok. 205 zł |
| Altana 3 × 3 m otwarta | nie jest budynkiem | — | 0 zł |
| Altana 3 × 3 m zamknięta, na fundamencie | ok. 8,1 m² (wnętrze 2,85 × 2,85 m) | 12,00 zł | ok. 97 zł |
Domek bez antresoli, garaż i zamknięta altana to razem ok. 600 zł rocznie. Dla porównania: mediana ceny garażu w katalogu postawmy.pl to ok. 11 tys. zł (69 modeli z ceną, więcej na stronie ceny). Do tego dochodzi podatek od gruntu: działka rekreacyjna 1000 m² przy stawce maksymalnej 0,77 zł/m² to 770 zł rocznie.
Łączny podatek z decyzji do 100 zł płacisz jednorazowo do 15 marca (art. 6 ust. 11a), wyższy — w ratach do 15 marca, 15 maja, 15 września i 15 listopada (art. 6 ust. 7). Gdy kwota byłaby niższa niż koszt listu poleconego za potwierdzeniem odbioru, gmina nie wszczyna postępowania (art. 6 ust. 8a).
Jak zgłosić domek, garaż albo altanę do podatku?
Osoba fizyczna nie wylicza podatku sama. Składa w gminie informację o nieruchomościach i obiektach budowlanych — formularz IN-1 z załącznikiem ZIN-1 — a wójt, burmistrz lub prezydent miasta wydaje decyzję z kwotą do zapłaty (art. 6 ust. 6–7).
- Termin: 14 dni od wystąpienia okoliczności, z których wynika obowiązek (art. 6 ust. 6). Najbezpieczniej złożyć IN-1 zaraz po zakończeniu budowy albo rozpoczęciu użytkowania.
- Od kiedy podatek: od 1 stycznia roku następującego po roku zakończenia budowy albo rozpoczęcia użytkowania przed wykończeniem (art. 6 ust. 2). Garaż postawiony w maju 2026 r. jest opodatkowany od 1 stycznia 2027 r.
- Co wpisać: powierzchnię użytkową z podziałem na części o wysokości 1,40–2,20 m i powyżej 2,20 m — formularz ma na to osobne rubryki.
- Jak złożyć: papierowo albo elektronicznie (art. 6 ust. 9a). Rozbiórkę albo zmianę sposobu wykorzystania obiektu zgłaszasz w tym samym terminie.
Co jeszcze załatwić po budowie, opisaliśmy w artykule Zakończenie budowy: zawiadomienie nadzoru i formalności końcowe.
Najczęstsze pytania
Czy od domku na działce ROD płaci się podatek?
Nie, jeśli altana działkowa lub obiekt gospodarczy ma do 35 m² powierzchni zabudowy i nie służy działalności gospodarczej (art. 7 ust. 1 pkt 12 ustawy o podatkach i opłatach lokalnych). Zwolnienie obejmuje też grunt w ogrodzie; większy obiekt z niego nie korzysta. Więcej w artykule Domek na działce ROD.
Czy gmina może pobrać mniej niż stawka maksymalna?
Tak. Rada gminy uchwala własne stawki do wysokości górnych granic (art. 5 ust. 1), może je różnicować, np. według sposobu wykorzystania budynku (art. 5 ust. 3), i wprowadzać zwolnienia (art. 7 ust. 3). Jeśli nie uchwali nowych stawek, obowiązują te z poprzedniego roku (art. 20a ust. 1).
Ten artykuł to informacja ogólna, a nie porada podatkowa. Stawki i zwolnienia ustala rada Twojej gminy — sprawdź aktualną uchwałę w Biuletynie Informacji Publicznej gminy albo zapytaj w urzędzie.
Modele z cenami producentów porównasz w kategoriach domki letniskowe, altany i domki ogrodowe, sauny i balie oraz domy mobilne.
Zdjęcie poglądowe: Micov, licencja CC BY 3.0, Wikimedia Commons.
Co dalej
Dwa miejsca w serwisie, w których ten temat zamienia się w konkret.